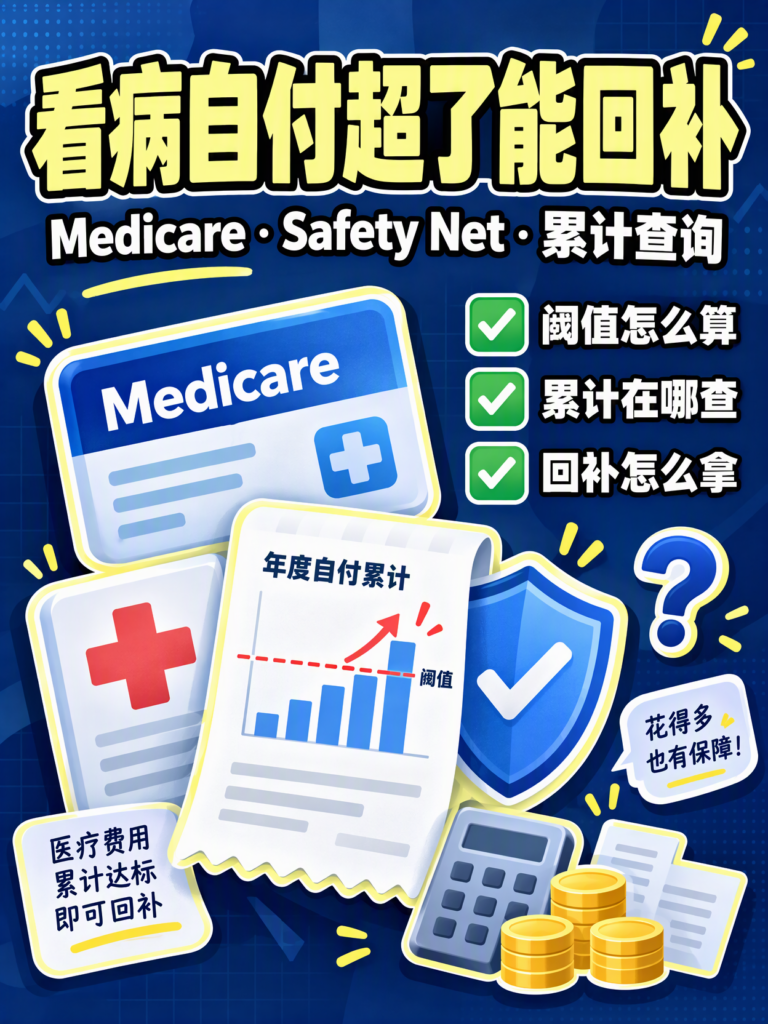
一句话结论:Medicare Safety Net(常被译作“医保安全网”)不是一份单独的补贴,而是给院外自付费用设的一道“年度上限机制”——在同一个自然年里,你在符合条件的院外服务(例如看 GP、看专科、做影像或化验)上自付的累计金额一旦达到当年的阈值,之后这一年里同类自付,Medicare 会按更高的比例回补。能不能享受,关键看三件事:你有没有注册、累计了多少、以及这笔费用是不是院外服务。阈值和回补规则每年都可能调整,具体以 Services Australia 官网公布为准。
一、先搞懂它解决的是什么问题
在澳洲,Medicare 会报销一部分医疗费用,但它并不是“全包”。很多时候你还要自己掏一部分,也就是所谓的 out-of-pocket(自付):
- 有些 GP 诊所是 bulk billing(全额报销、你不用掏钱),但也有不少诊所会收高于 Medicare 报销额的差价(gap)。
- 看专科(specialist)通常要先拿 GP 的转介信,专科医生的收费往往高于 Medicare 报销标准,差额要自付。
- 影像、化验以及部分检查项目,也可能产生自付。
如果这一年你正好频繁看病,自付金额会一路累积。Safety Net 的作用,就是当这个累计金额超过某个“阈值”之后,帮你把后面的自付补回来更多,避免出现“大病一年、钱包见底”的情况。
二、哪些费用算、哪些不算
这是最容易搞错的一点。Safety Net 主要针对院外(out-of-hospital)服务,而不是住院。
| 通常计入累计 | 通常不计入累计 |
|---|---|
| 看 GP 的自付部分(gap) | 公立医院的住院治疗 |
| 专科门诊的自付部分 | 医院内发生的部分服务 |
| 院外的检查、影像、化验等自付 | 不符合 Medicare 报销条件的项目 |
| 部分 Allied Health 项目(需符合条件) | 纯自费、Medicare 不覆盖的服务 |
一句话记法:先看这笔钱 Medicare 认不认、是不是院外,再看它有没有被计入累计。不确定某项算不算,最稳妥的方式是直接问诊所前台,或登录 Medicare 在线账户查看自己的累计金额。
三、两个阈值:普通 Safety Net 与 Extended Safety Net
澳洲实际上有两层安全网,适用人群和阈值不同:
- Medicare Safety Net(基础层):面向所有持 Medicare 卡的人。达到对应阈值后,当年剩余符合条件的院外自付,Medicare 会按更高比例报销。
- Extended Medicare Safety Net(扩展层,EMSN):面向特定人群,例如持有 concession card(优惠卡)的家庭,以及领取 Family Tax Benefit 的家庭等。它的阈值通常比基础层更低,意味着更容易触发。此外,EMSN 对单次服务的回补金额设有上限(benefit cap),具体数值以官方公布为准。
提醒:两个阈值都按自然年(1 月 1 日 – 12 月 31 日)计算,每年重置。也就是说,去年攒的额度不会带到今年。
四、到达阈值后,大概能回补多少
机制可以粗略理解为四步:
- 你在院外服务上的自付金额,在一年内逐笔累计。
- 累计金额一旦超过当年阈值,就触发 Safety Net。
- 触发之后,当年内符合条件的院外自付,Medicare 会按更高比例(例如约 80%)报销给你;EMSN 情形下单个服务另有上限。
- 报销通常直接打进你绑定的银行账户,或通过 Medicare 在线账户处理。
需要强调:不同服务的回补比例、上限以及是否计入,规则并不完全一样,具体数字每年调整。本文不列具体金额,请以 Services Australia 官方页面为准。
五、夫妻和家庭:要“注册”才能合并累计
这是很多家庭白白错过的一大块。默认情况下,每个人的自付是各自累计的;但如果你是夫妻、事实伴侣(de facto),或需要抚养子女的家庭,可以注册 Safety Net,把一家人的院外自付合并计算,这样更容易、也更早达到阈值。
- 注册一般通过 Services Australia 办理,可以在 Medicare 在线账户里完成,也可以电话或到服务中心办理。
- 合并后,家庭成员符合条件的自付会算在一起。
- 如果家庭情况变了(结婚、分居、添了孩子),记得及时更新,否则可能按错误的阈值计算。
换句话说:一个人看病,全家“凑单”更容易触发回补——但前提是你先去注册。
六、怎么查自己的累计额度
想知道自己今年攒到哪一步,有三个常用入口:
- myGov + Medicare 在线账户:登录 myGov,绑定 Medicare 后,可以查看你的 Safety Net 累计金额和相关记录。
- Express Plus Medicare App:手机上随时查累计和报销进度,比较方便。
- 电话或线下:拨打 Medicare 的服务电话,或到附近的 Services Australia 服务中心查询。
小提示:如果你还没有 myGov 账号,或还没把 Medicare 绑进去,先花十分钟把它建好——这是后面查累计、看报销、申请回补的“总入口”。
七、几个常见误区与实用提醒
- 误区一:“到了阈值就能把之前花的全退回来。” 不是。Safety Net 一般只对达到阈值之后发生的、符合条件的自付按更高比例回补,不是把之前所有花费重算一遍。
- 误区二:“住院费也算。” 住院通常不走 Safety Net,它属于另一套(公立医院 / 私保)体系。
- 误区三:“反正会自动算,不用管。” 单个人的累计一般会自动记录,但家庭合并必须主动注册;另外报销有时限,别拖太久。
- 实用提醒:保留好收据和报销记录;换工作、搬家或换保险时,确认 Medicare 上的地址和银行信息是最新的。
常见问题
Medicare Safety Net 和私人医保是一回事吗?
不是。Safety Net 属于 Medicare(公立医保)体系,处理的是院外自付的回补;私人医保(private health insurance)是另一套,两者可以同时存在,但计算和报销渠道不同。
一定要先注册吗?
个人累计通常会自动记录,但如果想让夫妻或全家的自付合并计算,就必须主动注册。没注册,家庭成员之间不会自动合并。
阈值每年都一样吗?
不一定。阈值和回补规则可能随政策调整,每年以 Services Australia 官网公布的数字为准,不要照搬往年的金额。
去年的额度能带到今年吗?
不能。Safety Net 按自然年计算,每年 1 月 1 日重新从零累计。
怎么知道我有没有达到阈值?
登录 myGov 的 Medicare 在线账户,或使用 Express Plus Medicare App,就能查看累计金额;也可以打电话给 Medicare 查询。
报销要自己申请吗?
多数情况下,达到阈值后的回补会自动处理并打款到你的账户,但前提是你的银行信息和 Medicare 记录是最新的。建议定期查看报销记录,发现异常及时联系 Medicare。
留学生或临时签证持有人能用吗?
这取决于你的保险类型。持 Medicare 卡的居民通常适用;留学生一般使用 OSHC(海外学生健康保险),走的是另一套报销规则。具体资格以官方说明为准。
相关阅读
- 澳洲新移民看病第一步:怎么约 GP、walk-in 诊所与 Healthdirect 分诊怎么用
- 澳洲私人医保 Rebate 与 LHC 加载全攻略:怎么算、怎么少交
- 澳洲 myGov 账号绑定与安全设置全指南:Centrelink、ATO、Medicare 一账号打通